Le paiement sans contact désigne toute transaction réglée en approchant une carte bancaire, un téléphone ou une montre connectée d’un terminal de paiement, sans insertion de carte ni saisie de code PIN sous un certain seuil. Dans les commerces de proximité en France, la carte bancaire dépasse désormais les espèces en volume de transactions. Cette bascule masque des frictions techniques que la plupart des commerçants découvrent au quotidien, souvent au moment le plus gênant : devant le client.
Technologie NFC et fonctionnement réel d’un terminal sans contact
Le sans contact repose sur la technologie NFC (Near Field Communication), un protocole de communication radio à très courte portée. La carte ou le smartphone émet un signal capté par le terminal de paiement lorsqu’il se trouve à quelques centimètres.
La transaction se déroule en moins d’une seconde pour les montants sous le plafond de 50 euros. Au-delà, le terminal demande la saisie du code PIN, ce qui ralentit le processus mais ne l’empêche pas. Le point technique à retenir : le plafond de 50 euros est un seuil réglementaire par transaction, mais il existe aussi des compteurs de sécurité cumulés propres à chaque banque.
Ces compteurs déclenchent une demande de code PIN après un certain nombre de paiements sans contact successifs ou un montant cumulé atteint, même si chaque achat individuel reste sous les 50 euros. Le consommateur perçoit alors un refus qu’il ne comprend pas, et le commerçant se retrouve à expliquer un mécanisme qu’il ne maîtrise pas lui-même.
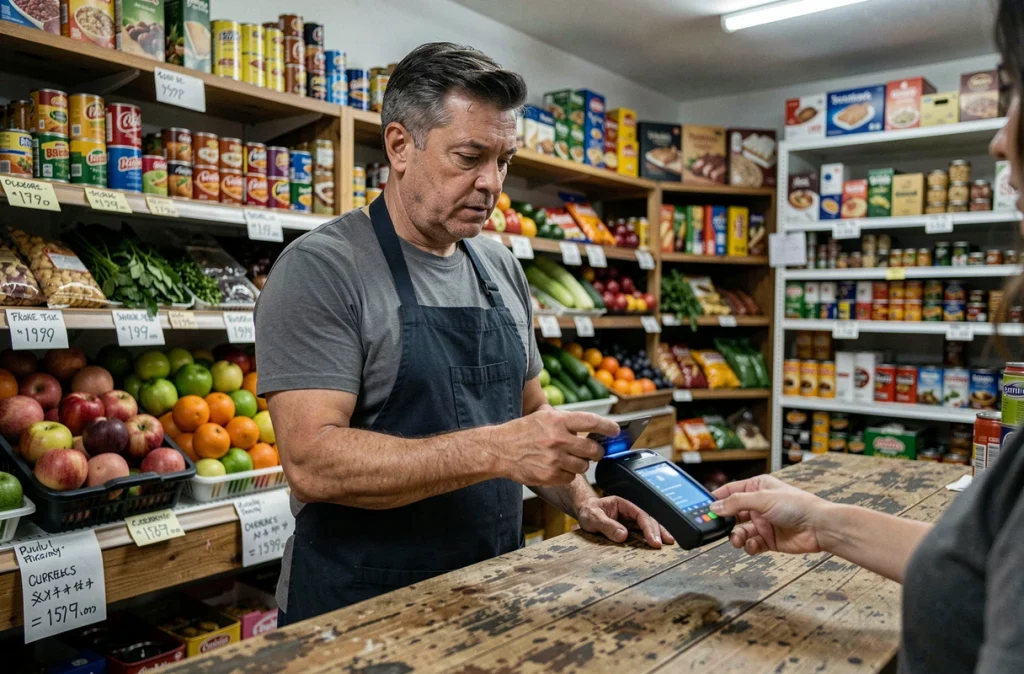
Refus invisibles du paiement sans contact : ce qui bloque vraiment en caisse
Un paiement sans contact peut échouer alors que le plafond théorique n’est pas atteint. Plusieurs causes techniques se cumulent, et aucune n’affiche de message clair sur le terminal.
- Les plafonds cumulés journaliers ou hebdomadaires définis par la banque émettrice : chaque établissement fixe ses propres seuils, parfois bien en dessous de ce que le client imagine.
- Un terminal de paiement mal paramétré ou dont le logiciel n’est pas à jour, ce qui provoque des échecs de lecture de la puce NFC sans explication visible.
- Une carte physiquement endommagée ou un smartphone dont le module NFC interfère avec une coque ou un autre accessoire.
- La connectivité réseau du terminal : en cas de signal mobile faible, la transaction ne peut pas être autorisée en temps réel par la banque.
Pour un commerce de proximité, ces refus posent un problème concret. Le client n’a pas toujours d’espèces sur lui. Le commerçant perd du temps, parfois la vente. Et la file d’attente s’allonge, ce qui annule précisément le gain de rapidité promis par le sans contact.
Contraintes réseau sur les marchés et en vente ambulante
Le sans contact progresse aussi hors des boutiques fixes, grâce au Tap to Pay sur smartphone ou tablette. Cette fonction permet d’encaisser directement sur un appareil mobile, sans terminal de paiement dédié, en terrasse, en rayon ou sur un étal de marché.
En pratique, cette promesse se heurte à un obstacle simple : la couverture réseau. Sur un marché en zone rurale ou dans un quartier dense où le signal mobile sature, le terminal ou le smartphone ne parvient pas à contacter le serveur d’autorisation bancaire. La transaction échoue ou reste en attente.
Certains terminaux de paiement mobiles intègrent un mode hors-ligne qui autorise des transactions de faible montant en attendant la reconnexion. Ce mode reste limité en nombre de transactions et en montant cumulé. Un commerçant ambulant qui enchaîne les ventes rapides le matin peut se retrouver bloqué avant midi.
La connectivité mobile reste la principale limite opérationnelle du sans contact en mobilité. Tant que cette contrainte n’est pas résolue, le cash conserve un rôle de filet de sécurité pour les petits commerces itinérants.
Minimum de paiement par carte bancaire : une pratique en recul
Beaucoup de commerces de proximité affichent encore un montant minimum pour accepter la carte bancaire, souvent autour de cinq ou dix euros. Cette pratique vise à compenser les frais de transaction bancaire, proportionnellement plus lourds sur les petits montants.
En France, aucun texte n’oblige un commerçant à accepter la carte bancaire quel que soit le montant, mais la pression réglementaire évolue. En Italie, des dispositions juridiques récentes rappellent qu’un commerçant ne peut pas imposer un minimum de paiement par carte au motif que le panier est petit. Cette tendance européenne pourrait influencer les pratiques françaises à moyen terme.
Du côté des consommateurs, l’attente est claire : payer un café ou un journal par carte sans justification ni regard gêné du commerçant. Le paiement mobile amplifie cette attente, car sortir son téléphone pour un achat de deux euros semble naturel aux utilisateurs d’Apple Pay ou Google Pay.
Pour les commerçants, le calcul est moins évident. Les commissions bancaires sur les petits montants grignotent la marge. Mais refuser un paiement par carte, c’est aussi risquer de perdre un client qui n’a tout simplement plus de monnaie sur lui.
Sécurité du paiement sans contact : mécanismes concrets de protection
La sécurité du sans contact repose sur plusieurs couches superposées, pas uniquement sur le plafond de 50 euros.
- Le protocole NFC chiffre les données échangées entre la carte et le terminal de paiement, ce qui rend l’interception du signal extrêmement difficile à exploiter.
- Les compteurs de sécurité bancaires forcent périodiquement la saisie du code PIN, ce qui vérifie que le porteur de la carte est bien présent.
- Sur smartphone, l’authentification biométrique (empreinte digitale, reconnaissance faciale) remplace le code PIN et supprime le plafond de 50 euros par transaction.
Le paiement mobile via smartphone offre un niveau de sécurité supérieur à la carte physique, car chaque transaction génère un jeton unique qui ne contient pas le numéro réel de la carte. Ce point reste peu connu des consommateurs qui perçoivent le mobile comme moins sûr que la carte plastique.
Le sans contact par carte et par mobile progresse dans les commerces de proximité parce qu’il répond à une attente réelle de fluidité en caisse. Les freins techniques (plafonds cumulés, refus silencieux, connectivité réseau) créent des micro-frustrations quotidiennes que ni les banques ni les fournisseurs de terminaux n’ont encore entièrement résolues.
La prochaine étape se joue probablement sur la transparence : expliquer au client pourquoi sa carte est refusée, plutôt que de lui demander de réessayer.